Brasil cierra octubre con 254 mil unidades y un alza del 2,4% respecto a 2025. Los vehículos electrificados alcanzan el 24,4%.
El mercado brasileño de vehículos ligeros cerró octubre de 2026 con 253.952 matriculaciones, lo que supone una caída del 5,5% respecto a septiembre (268.768) y un avance del 2,4% en comparación con octubre de 2025 (248.107).
Recibí las noticias en tu celular: Canal de WhatsApp Motorpy
En el acumulado del año, el sector alcanza las 2.412.157 unidades, un 17,2% más que en el mismo periodo de 2025 (2.057.907).

El crecimiento anual sigue siendo sólido, pero octubre refuerza la tendencia de moderación del ritmo observada desde septiembre: la comparación interanual, que llegó a +22% en agosto, descendió al +2,4% al cierre del mes, lo que confirma que el pico del ciclo alcista ha quedado atrás.
El resultado positivo respecto a 2025, aunque modesto, demuestra que el mercado mantiene su resiliencia incluso tras la finalización del gran ciclo de compras anticipadas por parte de empresas y del crecimiento en el segmento minorista de vehículos electrificados chinos. La menor disponibilidad de modelos electrificados asequibles y el periodo electoral podrían haber influido negativamente en este periodo.
DÍAS HÁBILES Y PROMEDIO DIARIO
Octubre de 2026 contó con 22 días hábiles, uno más que septiembre (21) y uno menos que octubre de 2025 (23, dado que el festivo del 12 de octubre cayó en domingo). Con ello, el promedio diario se situó en 11.544 unidades en octubre, frente a las 12.799 de septiembre (-9,8%) y las 10.787 de octubre de 2025 (+7,0%). Al realizar el ajuste por calendario, el panorama cambia: la caída nominal del 5,5 % respecto a septiembre se amplía al -9,8 % en el promedio diario, mientras que el crecimiento anual del +2,4 % aumenta al +7,0 % al corregirse según los días hábiles. En el acumulado, el año cuenta con 209 días hábiles —uno menos que en 2025—, lo que mantiene intacto el crecimiento del +17,2 %.
CANALES: VENTA DIRECTA Y SALA DE EXPOSICIÓN, EN UN EQUILIBRIO CASI PERFECTO
En octubre, la venta directa representó el 49,6 % de las matriculaciones, prácticamente a la par con la sala de exposición (50,4 %). Se trata de una dinámica interesante: por primera vez en muchos meses, ambos canales operan en niveles casi idénticos.
Ambos los canales retrocedieron respecto a septiembre; el canal de concesionarios (*showroom*) registró la caída más pronunciada (-7,7%).
En términos interanuales, el canal de concesionarios creció un 12,8%, mientras que la venta directa retrocedió un 6,5%, lo que confirma que el motor del crecimiento anual sigue siendo el mercado minorista, y no el canal corporativo.
En el acumulado, el canal de concesionarios suma 1.242.860 unidades (+22,9% respecto a 2025) y la venta directa alcanza 1.169.297 (+11,7%). La cuota de la venta directa en el año se sitúa en el 48,5%, frente al 50,9% registrado en 2025.
Cuota de mercado (*market share*): BYD recupera fuerza; Fiat y VW retroceden en el mes
TOP 15 FABRICANTES — OCTUBRE DE 2026
Tres movimientos merecen destacarse. En primer lugar, la fuerte recuperación de BYD (+1,2 puntos porcentuales), que asciende a una cuota del 9,5% y consolida su 4.ª posición, revirtiendo el retroceso observado en septiembre.
En segundo lugar, el avance de Hyundai (+1,1 puntos porcentuales) y GM (+0,9 puntos porcentuales), ambas ampliando su participación de manera significativa.
En tercer lugar, el retroceso notable de Fiat (-1,6 puntos porcentuales) y VW (-1,5 puntos porcentuales), que juntas perdieron más de 3 puntos porcentuales en un solo mes; una caída importante para las dos líderes históricas.
PERSPECTIVA HISTÓRICA:
Fiat cedió 2,8 puntos porcentuales respecto a 2025 (del 21,2% al 18,4%) y VW cedió 2,6 puntos porcentuales (del 16,9% al 14,3%). En el extremo opuesto, BYD más que duplicó su cuota (del 4,3% al 9,5%), GWM también la más que duplicó (del 1,6% al 4,2%) y Geely pasó prácticamente de cero al 1,2%. GM se mantuvo estable (10,6% → 11,1%).
MODELOS: STRADA MANTIENE UN LIDERAZGO FIRME; BYD COLOCA 2 MODELOS EN EL TOP 15
Top 15 de modelos — Octubre de 2026
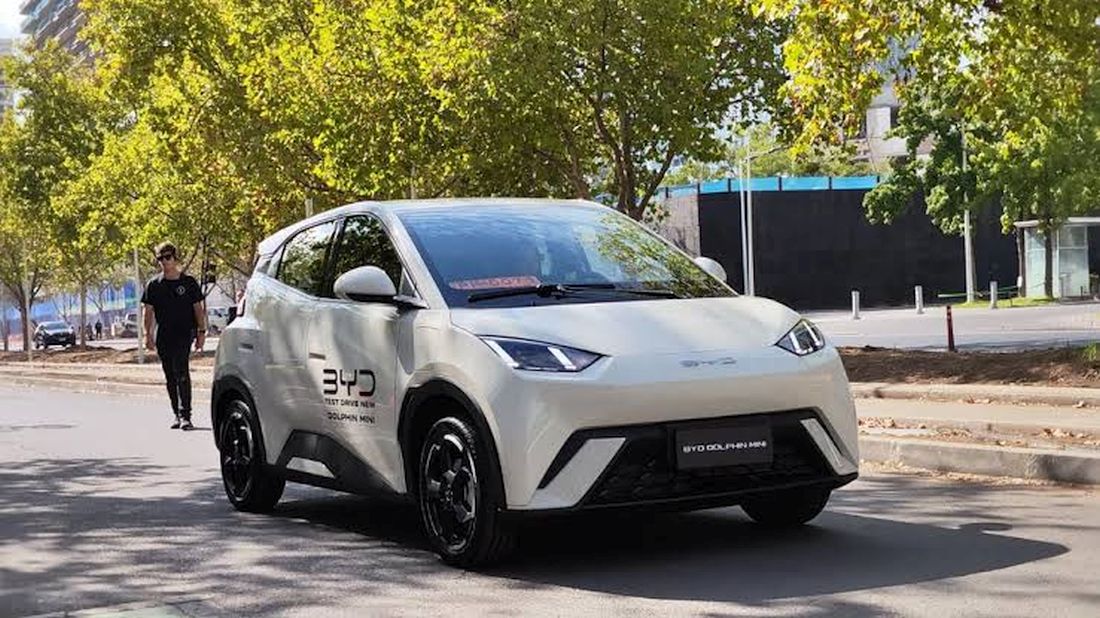
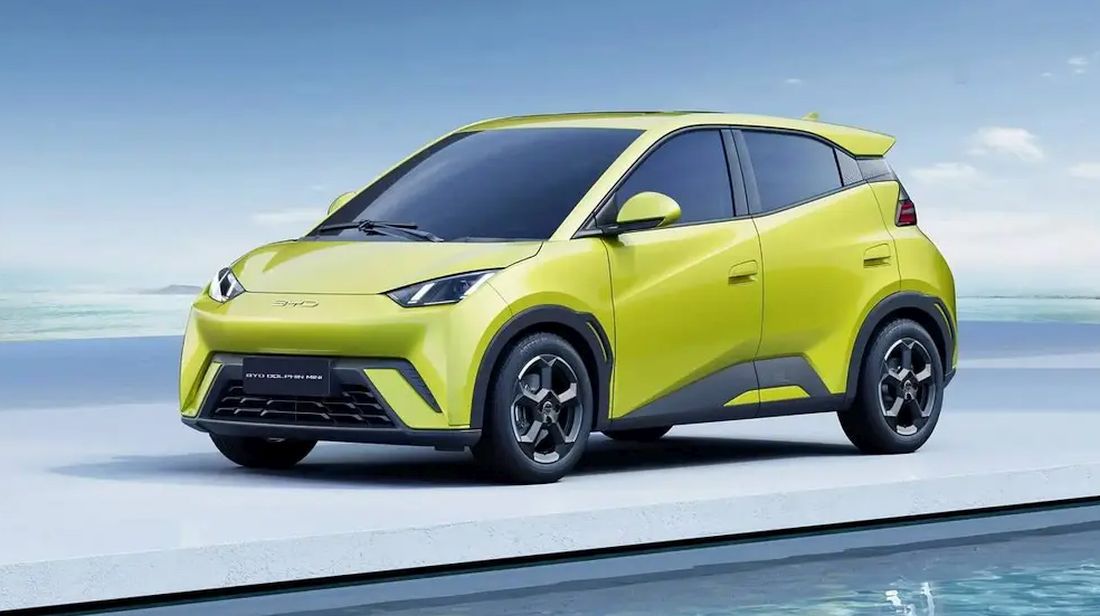
Dos aspectos destacados. Primero, BYD colocó 2 modelos en el top 15: el Dolphin Mini (3.er lugar) y el Dolphin (14.º), lo que refuerza la presencia de la marca china en la parte central del ranking. Segundo, GM regresa al top 15 con dos modelos (Onix en 8.º lugar y Onix Plus en 13.º), lo que demuestra una recuperación en la cartera de la marca tras meses más discretos. Fiat continúa con 3 modelos (Strada, Argo, Toro), VW con 3 (Polo, T-Cross, Tera), Hyundai con 2 (HB20, Creta) y Toyota con 1 (Yaris Cross).
PERSPECTIVA HISTÓRICA:
Strada mantuvo un liderazgo prácticamente estable (5,6% → 5,7%), el HB20 registró un incremento (3,3% → 3,6%) y el Tera duplicó su cuota de mercado en un año (1,4% → 2,9%). En el extremo opuesto, el Polo perdió casi 2 puntos porcentuales (5,0% → 3,2%) y el Argo cedió casi 1 punto porcentual (4,1% → 3,3%).
El Dolphin Mini casi triplicó su cuota (1,2% → 3,3%) y el Dolphin pasó del 0,6% al 2,1%. El Haval H6 duplicó su participación (1,2% → 2,4%), lo que confirma que el avance de las marcas chinas proviene de un mayor volumen de ventas en modelos ya establecidos.
GEOGRAFÍA: MINAS GERAIS CASI EMPATA CON SÃO PAULO.
Los SUV ampliaron su dominio al 43,6% (frente al 42,5% en septiembre) y se mantienen 7 puntos porcentuales por encima del 36,6% de octubre de 2025. Los *hatchbacks* se mantuvieron estables (24,8%) y muy por encima del 20,2% de octubre de 2025. Los sedanes continúan en una contracción estructural (6,5% frente al 10,7% en octubre de 2025), mientras que los *crossovers* cayeron casi a la mitad en doce meses (5,3% frente al 9,2%).
AUTOMÓVILES FRENTE A VEHÍCULOS COMERCIALES LIGEROS
De las 253.952 matriculaciones registradas en octubre, los automóviles representaron 206.063 unidades (81,1% del total), con un 47,3% correspondiente a ventas directas.
Por su parte, los vehículos comerciales ligeros sumaron 47.889 unidades (18,9%), con un 59,3% en ventas directas, lo que refleja una fuerte concentración operativa.
Casi 3 de cada 10 automóviles vendidos fueron electrificados (29,4%), mientras que, en el segmento de vehículos comerciales ligeros, la electrificación sigue siendo incipiente (3,1%).
VEHÍCULOS ELECTRIFICADOS:
24,4% del mercado, un nuevo récord; el volumen más que duplica la cifra de 2025.
Los vehículos electrificados sumaron 62.071 unidades en octubre, lo que equivale al 24,4% del mercado total —un nuevo récord, superior al 23,0% de septiembre y muy por encima del 10,9% registrado en octubre de 2025 (27.042 unidades). El volumen creció un 129% en términos interanuales.
DISTRIBUCIÓN POR TIPO DE PROPULSIÓN (*POWERTRAIN*)
Cuota de los vehículos electrificados en el mercado total: 24,4% en octubre de 2026 frente al 10,4% en 2025 (acumulado); la cifra se ha más que duplicado en doce meses. Líderes por tecnología.
La concentración de BYD sigue siendo alta tanto en los BEV (66,2 %) como en los PHEV (47,3 %), lo que confirma el dominio de la marca en los sistemas de propulsión totalmente eléctricos e híbridos enchufables. Llama la atención el GWM Haval H6 como modelo líder en la categoría HEV (28,8 %), mientras que Toyota lidera entre las marcas (34,2 %). Jeep amplió su dominio en los MHEV hasta el 52,5 %, con el Avenger destacándose claramente como el modelo líder.
En una perspectiva histórica dentro de la mezcla de vehículos electrificados, los BEV aumentaron su participación (del 28,5 % al 34,8 %), los REEV pasaron de cero al 1,6 % y los híbridos (HEV) registraron un ligero incremento. Por el contrario, los MHEV perdieron casi la mitad de su cuota (del 22,5 % al 11,3 %) y los PHEV cedieron ligeramente (del 34,8 % al 33,5 %). En otras palabras, el mercado se desplaza claramente hacia soluciones 100 % eléctricas, en detrimento de las tecnologías híbridas ligeras.
MARCAS CHINAS: 22,7 % DEL MERCADO; RECUPERACIÓN TRAS UN LEVE RETROCESO EN SEPTIEMBRE
La cuota de las marcas chinas se situó en el 22,7 % del total en octubre, un avance frente al 21,6 % registrado en septiembre.
En la comparación interanual, el salto sigue siendo impresionante: en octubre de 2025, las marcas chinas sumaban 25.741 unidades (10,4 % del mercado).
En octubre de 2026, alcanzaron las 57.541 unidades (22,7 %); más que duplicaron su volumen y ganaron 12 puntos porcentuales de cuota de mercado en doce meses.
En el acumulado de 2025, las marcas chinas representaban solo el 9,1 % del mercado, lo que demuestra que la reconfiguración estructural continuó a un ritmo acelerado a lo largo de todo el año.